時間序列分析全指南:告別「普通橫斷面」,4步做好平穩、ARIMA與預測驗證
好多研究嘅數據係按時間順序收集嘅,例如每個月嘅銷售額、每一季嘅失業率、每日嘅點擊量。你隨手把呢批數字塞入普通迴歸,教授就會問:「你有冇考慮佢哋前後相關,你當佢哋係互相獨立?」呢個問題一問,就戳中咗時間序列最核心嘅特徵——相鄰觀測值唔獨立。時間序列分析(time-series analysis)正正係一套處理「同一對象反覆量度、前後互相影響」嘅方法,佢唔止描述趨勢,仲可以分解週期、建立預測模型同評估干預效果。若果你手頭上嘅資料係沿時間軸展開,代寫論文 服務通常會提醒你,用橫斷面嘅工具去處理時間數據,會漏掉一整層結構。
時間序列同橫斷面數據嘅分別
橫斷面數據係同一時點上好多對象嘅快照,例如某年全港中學生嘅成績,每個學生一個值,彼此假設獨立。時間序列數據則係同一對象喺好多時點嘅連續記錄,例如同一個人連續十年嘅收入。兩者最大分別,係時間序列嘅觀測值之間存在次序同記憶,今日嘅值往往受昨日影響。
呢種前後相關叫自相關。若果你忽略佢,會犯兩個錯:一是低估標準誤,令你以為結果好顯著;二是漏掉動態過程,令模型無法反映真實機制。時間序列分析嘅第一步,就係承認呢種相關,並用滯後項去描述佢。所謂滯後,即係把前一期嘅值當成今期嘅解釋變項,呢個係時間序列建模嘅基石。
除咗自相關,時間序列仲有一個特點:樣本點唔可以隨機重排。你把月份打亂,序列就會失去意義,所以好多基於隨機抽樣嘅推論工具都用唔着。你要改用專門嘅方法去估計同檢定。所以你要先分清楚手上數據屬於邊一類:若果你只有單一對象嘅時間記錄,就要用時間序列工具;若果你有好多對象、每個只有幾個時點,就要考慮面板方法。呢個判斷決定咗你嘅方法論基礎,數據分析章節寫作 嘅整理可以幫你把兩者嘅分野講清楚,而 代寫論文 服務亦會提醒你,方法章節要先交代數據結構。
仲有一個常見誤解,係以為時間越長越好。其實序列太長,結構可能中途改變,早年同近期嘅機制未必一樣,硬把全段拼埋一齊建模,反而會削弱解釋力。你要因應研究問題,決定用邊一段時間,並喺方法章節交代選擇理由,令讀者明白你嘅分析範圍係點界定。
平穩性同自相關
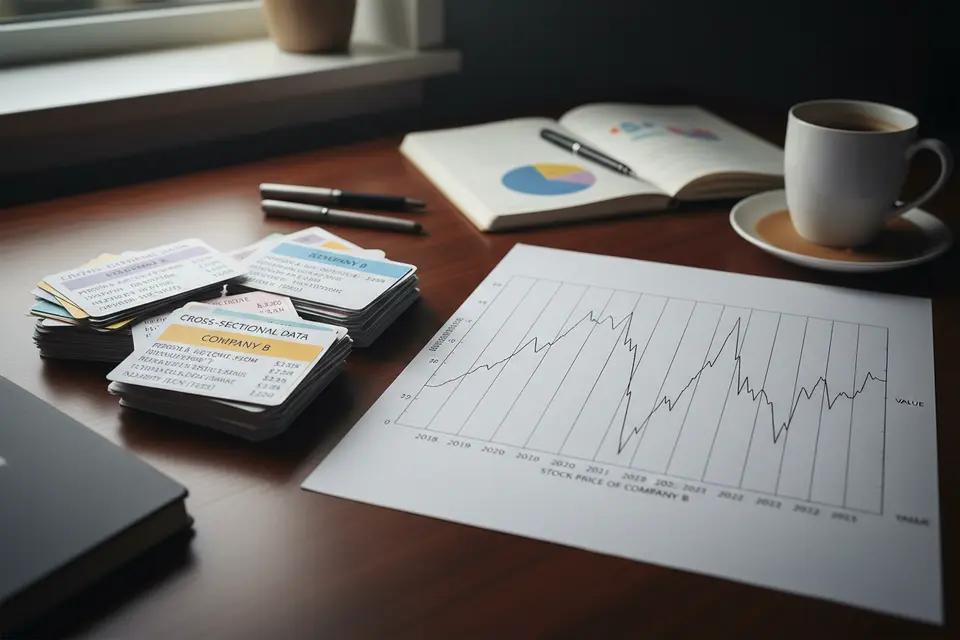
平穩性係時間序列分析嘅前提。一個平穩嘅序列,佢嘅均值、方差同自相關結構唔會隨時間改變。若果序列有持續上升嘅趨勢,或者波動越嚟越大,就係非平穩,唔可以直接套用好多模型。
要判斷平穩性,你可以睇時序圖同做單位根檢定。若果檢定顯示有單位根,代表序列非平穩,通常要透過差分處理。所謂差分,就係用今期減去前期,把趨勢抹走,令序列回復平穩。差幾多次,取決於非平穩嘅程度。若果你差分過頭,序列反而會失去原有嘅記憶,令模型難以解釋。
自相關結構就要靠自相關函數同偏自相關函數去睇。前者反映序列同自己唔同滯後之間嘅相關,後者扣除中間滯後嘅影響。呢兩條圖係建模嘅重要線索,佢哋嘅形態會提示你用邊種模型。如果自相關慢慢衰減,通常提示有趨勢;若果突然截斷,就可能係移動平均結構。
呢個環節直接影響模型選擇,抽樣設計 嘅討論雖然講嘅係抽樣,但佢提醒你樣本結構會影響推論,呢點喺時間序列同樣成立。學術寫作嘅一般規範,CityU 語文中心線上資源 亦有可供對照嘅說明,幫你把方法論述講得準確。
趨勢、季節同週期
時間序列通常由幾個成分疊加而成:趨勢、季節、週期同隨機波動。趨勢係長期方向,例如收入逐年上升;季節係固定週期內嘅規律,例如零售額每逢節日上升;週期係較長但唔固定嘅起伏,例如經濟景氣循環。把呢啲成分分清,你嘅分析就唔會把季節波動誤當成趨勢。
分解方法有加法同乘法兩種,取決於季節波動係固定幅度抑或隨趨勢放大。分解之後,你可以單獨研究趨勢,或者去除季節性再比較唔同時段。若果唔做分解,直接睇原始序列,你就好容易把農曆新年嘅旺市當成業務持續增長,進而作出錯誤推論。
要留意嘅係,季節同週期嘅界線有時模糊,你要靠理論同時序圖一齊判斷,而唔係硬套某個週期長度。例如週期嘅長度同幅度可能隨時間變,唔似季節咁固定。呢種判斷力,往往就係有經驗同冇經驗之間嘅分別,代寫論文 服務審視呢部分時,通常會問你點樣界定季節週期同用咩依據。
除咗分解,你亦可以用虛擬變項去吸收季節效應,例如為每個月份設一個指標。呢個做法簡單直接,缺點係佔用好多自由度,樣本少時唔建議用。兩種做法各有取捨,你要按樣本量同研究目的去揀,並喺方法章節講明你用邊一種同點解。
ARIMA 模型嘅構成
ARIMA 係最常用嘅時間序列模型之一,佢由三部分組成:自迴歸、差分同移動平均。自迴歸部分用過去嘅值預測今期,差分部分處理非平穩,移動平均部分用過去嘅預測誤差去調整。呢三部分嘅階數合稱 ARIMA(p, d, q),p 係自迴歸階數,d 係差分次數,q 係移動平均階數。
建模通常分三步。第一步係識別,透過自相關同偏自相關函數估計 p 同 q 嘅初步值。第二步係估計,用最大似然等方法求出係數。第三步係診斷,檢查殘差係咪接近白噪音,即冇殘留自相關。若果殘差仍然有結構,就代表模型未夠好,要回到第一步調整。
呢個流程睇落機械,但每一步都需要判斷。階數太高會過度擬合,階數太低則欠擬合。你要在簡約同配適之間取平衡,並在方法章節交代選擇理由,而唔係只報一組數字。若果你有多個候選模型,可以用訊息準則去比較,揀一個既配適好又簡約嘅。
呢類模型設定嘅取捨,代寫論文 服務通常會要求你逐項寫明,因為讀者要憑呢啲細節去複現你嘅流程。寫作表達上嘅分寸,北卡大學寫作中心嘅寫作資源 亦有可供參考嘅說明。
干預分析同結構轉變
時間序列常被用來評估某個事件或政策嘅影響,例如某項法例實施後嘅效果。呢個叫干預分析,做法係把事件前後分成兩段,檢查序列嘅水平或者斜率係咪出現顯著變化。若能拒絕冇變化嘅假設,就可以講事件帶來結構轉變。
做干預分析要小心區分短期衝擊同長期改變。有啲事件只造成一次性跳躍,之後回復原狀;有啲事件則改變咗整個趨勢。你要按理論去設定衝擊嘅形態,並用檢定確認。若果唔做區分,就可能把暫時波動講成長期政策效果,或者反過來低估咗真正嘅改變。
除咗單一事件,你亦可以檢定結構轉變嘅時點,睇序列喺邊一刻改變咗生成機制。呢類分析對政策研究特別有價值,因為佢唔止講有冇改變,仲講幾時改變。呢種時點嘅判斷,往往就係研究貢獻嘅所在,值得花心思處理,代寫論文 服務審視干預分析時,通常會先睇你有冇交代衝擊嘅設定理據。
干預分析亦要考慮同期嘅其他變化。若果政策實施期間同時有其他事件發生,效果就可能被混淆,你難以斷定變化係邊個因素造成。你可以在討論章節指出呢個可能,並建議未來用更嚴謹嘅設計去分離效果,呢種坦白反而會提升研究嘅可信度。

預測同滾動驗證
時間序列一個重要用途係預測。建立模型之後,你可以向前推算未來幾期嘅值,並附上預測區間。預測區間反映不確定性,切勿只報一個點估計,因為咁樣會誇大確定程度。預測期越遠,區間就越闊,呢點要如實呈現。
評估預測能力唔可以用樣本內嘅配適,因為咁樣會高估表現。正確做法係樣本外驗證,留出一段數據唔參與建模,只用嚟檢驗預測。更嚴謹嘅係滾動預測,即逐步把新數據納入模型再重新預測,模擬真實使用情境。
評估指標常用平均絕對誤差或者均方根誤差,你可按研究需要選擇並講明。若果唔同模型嘅誤差相若,就要用理論簡約性去取捨,而唔係純粹揀誤差最低嘅。呢個環節嘅誠實程度,直接決定讀者信唔信你嘅預測,亦係 代寫論文 服務審視預測章節時會特別留意嘅位置。
預測嘅時候亦要避免過度外推。若果你嘅模型建基於一段相對平穩嘅時期,就唔應該用佢去推一個環境已經改變嘅未來。你可以喺討論章節講清楚預測嘅適用範圍,並提醒讀者留意假設係咪仍然成立,因為一旦前提鬆動,預測值就會失真。
寫入論文:方法同結果點交代
方法章節要交代數據嘅時間範圍同頻率、平穩性檢定、差分次數、模型階數嘅選擇依據、估計方法同殘差診斷。呢啲資訊缺一,讀者就複現唔到你嘅模型,亦判斷唔到你嘅設定係咪合理。
結果章節則要報告係數同顯著性、殘差診斷、預測表現,以及干預分析嘅檢定結果。最好附上原始時序圖、分解圖同預測圖,令讀者睇到結構同變化。數據呈現嘅方式,Dartmouth 寫作中心嘅學習材料 有可供參考嘅說明,但重點係圖文一致,而唔係堆砌輸出。
仲有一點,若果你有多個候選模型,最好用並列嘅方式呈現佢哋嘅配適同預測表現,方便讀者理解你嘅選擇依據,而唔係只講最終揀咗邊個。
時間序列分析嘅說服力,來自對時間結構嘅尊重。你要講清楚平穩點處理、模型點選擇、預測點驗證。最忌把相關講成因果,或者忽略自相關就套用普通迴歸。呢三點齊全,你嘅結論先站得穩。而 代寫論文 服務嘅作用,就係幫你把由平穩檢定到預測驗證嘅每一環,逐一檢視係咪站得住。
常見問題
以下係同學做時間序列分析時最常問嘅問題,答案亦適用於 代寫論文 服務嘅常見查詢。
問:時間序列可唔可以直接用普通迴歸?
答:唔可以。普通迴歸假設觀測獨立,但時間序列相鄰值相關,直接用會低估標準誤,令結果看似顯著,所以要用專門方法。
問:咩叫平穩性同點解要緊?
答:平穩即均值、方差同自相關唔隨時間變。若序列非平穩,好多模型嘅前提就唔成立,通常要先做差分處理。
問:差分要做幾多次?
答:視乎非平穩程度。常用單位根檢定輔助判斷,一般做到序列回復平穩就夠,過度差分會引入多餘結構。
問:ARIMA 嘅三個階數點揀?
答:靠自相關同偏自相關函數初步識別,再用診斷確認殘差無殘留結構。要在簡約同配適之間取平衡。
問:干預分析要留意咩?
答:要分清短期衝擊同長期結構改變。前者係一次性跳躍,後者改變整體趨勢,設定錯形態就會誤讀政策效果。
問:預測能力點評估先準?
答:用樣本外驗證,最好做滾動預測。樣本內配適會高估表現,唔可以當成預測能力嘅證據,要留出獨立數據檢驗。
問:季節成分可唔可以忽略?
答:唔好忽略。季節波動會混入趨勢,令你誤判。通常要先分解或去季節,再分析長期走勢,呢點亦係 代寫論文 服務提醒你要交代嘅位置。
WhatsApp 諮詢:+852 94783837
Telegram:@essayhelper_hk
網站:https://www.essayhelperhk.com/
essay.helper_hk 致力為香港大學生及大專學生提供專業、可靠、具質素保證的學術支援服務。